個人事業主・自営業・フリーランスの違いとは?定義やメリット・デメリット
最終更新日:2026/05/21
作成日:2020/10/14
起業や副業を考える際によく目にする「個人事業主」と「自営業」、「フリーランス」という言葉。これらは似ているようで、明確な違いがあります。
結論から言うと、自営業やフリーランスは「働き方」であり、個人事業主は「税務上の区分」を指す言葉です。
法的な位置づけを曖昧にしたままだと、自分に合う働き方が判断できません。さらに、税金や社会保険の仕組みの理解が遅れ、損をしてしまう恐れもあります。
そこでこの記事では、それぞれの違いを中心に、メリット・デメリットや開業手続きまでをわかりやすく解説します。
言葉の混同をスッキリ解消し、あなたが目指すべき働き方を明確にするための第一歩としてお役立てください。
目次
■個人事業主・自営業・フリーランスの違いを比較
(1)個人事業主と自営業の違い
(2)個人事業主とフリーランスの違い
(3)自営業とフリーランスの違い
■税法上の区分「個人事業主」とは
(1)個人事業主のメリット
(2)個人事業主のデメリット
■独立して事業を営む「自営業」とは
(1)自営業のメリット
(2)自営業のデメリット
■企業に所属しない働き方「フリーランス」とは
(1)フリーランスのメリット
(2)フリーランスのデメリット
■フリーランスから個人事業主に切り替えるタイミング
(1)本業として独立・専業に変わるとき
(2)年間の事業所得が基礎控除額を超えそうなとき
(3)青色申告による節税メリットを受けたいとき
■個人事業主・自営業・フリーランスが納める税金
(1)所得税
(2)個人住民税
(3)個人事業税
(4)消費税
■個人事業主・自営業・フリーランスになる手続きとは?
(1)開業届を提出する
(2)開業手続きの前に準備しておくべきもの
(3)開業届とあわせて提出したい必要書類
(4)法人なら登記申請が必要
■個人事業主・自営業・フリーランス関連のよくある質問
(1)フリーランスと個人事業主はどちらを選べばいい?
(2)個人事業主は自営業者ですか?
(3)屋号なしで個人事業主や自営業はできますか?
(4)開業届を出さないフリーランスはどうなる?
(5)フリーランスと個人事業主の税金の計算方法の違いは?
個人事業主・自営業・フリーランスの違いを比較
結論から言うと、個人事業主・自営業・フリーランスは「どの側面から働き方を捉えているか」が異なります。
- ・個人事業主:税法上の区分
- ・自営業:自ら事業を営むという「働き方」の広義の呼称
- ・フリーランス:特定の組織に属さず業務委託契約で働く働き方
自ら事業を営むという広い意味では、個人事業主もフリーランスも「自営業」に含まれます。つまり、言葉は違っても実態としては同じ人物を指すケースが多々あるということです。
注意点として、世間一般では法人を設立した経営者も自営業に含めることがありますが、公的な区分では異なります。
また、税金の観点では「個人事業主」として開業の届出をすることではじめて得られるメリットも存在します。まずはこの3つの言葉の関係性を正しく把握しておきましょう。
個人事業主と自営業の違い
自営業は、会社に雇用されず自ら事業を営む人を指す広範な呼び方です。日常会話の中では、法人を設立した経営者を含めて「自営業」と呼ぶことも少なくありません。
一方、個人事業主は税法上の明確な区分です。法人を設立せず、あくまで「個人」として独立して事業を行う人だけを指します。
▼例
- ・個人でカフェを経営:個人事業主(自営業にも含まれる)
- ・法人化して1人会社を設立:法人経営者(自営業とみなされるが、個人事業主ではない)
したがって、すべての個人事業主は自営業ですが、すべての自営業が個人事業主であるとは限りません。言葉が指すこの範囲の違いが、個人事業主と自営業の大きな違いです。
個人事業主とフリーランスの違い
個人事業主とフリーランスの違いは、着眼点にあります。フリーランスは働き方(契約形態)を指す言葉、個人事業主は税法上の区分を指す言葉です。
フリーランスは特定の会社と雇用契約を結びません。案件ごとに独立して業務を請け負うワークスタイルそのものを表現しています。
一方、個人事業主は法人を設立せず、個人として継続的に事業を行う人のことです。多くのフリーランスは、法人化していないため実態としては個人事業主に該当します。
▼例
- ・会社を辞めてライターとして独立(未法人化):働き方はフリーランス、税務上は個人事業主
- ・フリーランスの働き方のまま法人化:働き方はフリーランス、税務上は法人経営者
名刺やプロフィールでは「フリーランス」と名乗る人も、確定申告などの税務上は「個人事業主」として扱われる、と整理しておくとわかりやすいでしょう。
自営業とフリーランスの違い
フリーランスと自営業の違いに法律上の定義はありませんが、一般的に使われるイメージには明確な違いがあります。
自営業は、店舗や事務所を構えて事業を営む従来からの働き方を指す言葉です。一方でフリーランスは、特定のスキルを活かし、場所や組織に縛られずプロジェクト単位で働くワークスタイルが含まれます。
▼例
- ・自営業:飲食店、小売業、士業、農林水産業など「事業の所有」のイメージ
- ・フリーランス:エンジニア、デザイナー、ライターなど「スキル提供」のイメージ
フリーランスも自営業の一種です。しかし、自営業が商売という色合いが強いのに対し、フリーランスは場所や組織に捉われない自由な働き方というニュアンスが伴います。
どちらも税法上の定義語ではありません。あくまで、働き方のスタイルを示す呼び名だと理解しておきましょう。
税法上の区分「個人事業主」とは
個人事業主とは、法人を設立せず「個人」で継続的に事業を行う者を指す、所得税法上の区分です。社会的な通称ではなく、税法上の正式な立場を指します。
1人で事業を行う場合はもちろん、家族や従業員を雇っている場合でも、法人でなければ個人事業主です。具体的な例としては、以下のようなケースが挙げられます。
▼例
- ・フリーランスとして働くデザイナーやエンジニア
- ・店舗を構えて経営する飲食店主
- ・独立してコンサルティングを行う専門家
これらは、法人を設立していなければすべて個人事業主となります。なお、個人事業主として活動を始める際は、税務署へ開業届を提出するのがルールです。
ここからは個人事業主メリット・デメリットを見ていきましょう。
個人事業主のメリット
個人事業主になるメリットは、節税効果です。
青色申告を選択すれば、所得金額から最大65万円(電子申告などの要件を満たさない場合は55万円または10万円)を控除できる青色申告特別控除が適用されます。
また、事業で赤字が出た場合に、その損失を翌年以降3年間繰り越して将来の黒字と相殺できる純損失の繰越控除も利用可能です。
さらに、事業に関わる支出を経費として計上できる点も魅力です。自宅を事務所にする場合、家賃や光熱費などの一部を、事業使用割合に応じて家事按分して経費にできます。
これらを活用することで、課税対象となる所得を圧縮し、納める税金を効率的に減らすことが可能です。
法人の設立コストをかけず、柔軟に税務上のメリットを享受できる点は、個人事業主ならではの強みと言えます。
個人事業主のデメリット
個人事業主のデメリットは、自己責任の範囲が広いことです。特に経理・税務の負担と社会保険の保障不足については注意が必要です。
経理面では、会社員なら会社が担ってくれた処理をすべて自分で行う必要があります。
特に青色申告で65万円控除を受けるには、複式簿記での帳簿付けと7年間の書類保存が義務付けられており、専門知識と手間を要します。
社会保険面では、コストと保障の両面で負担が増します。
- ・保険料の全額自己負担:国民健康保険や国民年金は会社との折半がない
- ・所得保障の不足:傷病手当金や出産手当金といった制度がないため、病気やケガで働けない期間の収入が途絶える
このように、個人事業主は節税メリットが得られる反面、税務処理の労力や、働けなくなった時の経済的リスクを自身でカバーする必要があります。
独立して事業を営む「自営業」とは
自営業とは、雇用されることなく、独立して自身の事業を営む状態や人を指す社会通念上の広い呼び方です。税法上の区分である個人事業主とは異なり、法律上の明確な定義はありません。
特徴は、事業の経営権を自ら持っている点です。具体的には、以下のような多様な働き方が自営業として扱われます。
- ・個人で事業を行う人:個人事業主、フリーランスなど
- ・自身で法人を設立した人:小規模な会社の社長など
一方で、会社に雇用されて役員に昇進したケースは、あくまで会社役員であり、自ら事業を立ち上げた自営業とは区別されるのが一般的です。
つまり自営業とは、税務や法的な分類よりも、働き方の独立性に着目した包括的なカテゴリーと言えます。ここからは、自営業という働き方のメリットとデメリットを掘り下げていきます。
自営業のメリット
自営業の魅力は、自分の裁量で働く自由と、努力が収入に直結するやりがいにあります。組織の制約から解放され、自身のビジョンを追求できる点は大きな強みです。
特に、高い裁量権を持って仕事の内容やアイデアを自分で決められるため、人間関係のストレスが大幅に軽減されます。
また、収入に上限がないことも大きな原動力です。成果が直接報酬に反映されるため、努力次第で会社員時代を大きく上回る高収入を実現できるでしょう。
さらに、会社員のような定年制度もありません。意欲と健康が続く限り、何歳までも現役で働き続けることができます。
あらかじめ決められたキャリアパスに縛られる必要は一切ありません。自分で目標年収を設定し、長期的なプランを柔軟に設計できるのは、自営業ならではの大きな特権といえるでしょう。
自営業のデメリット
自営業のデメリットは、収入の不安定さと経営リスクをすべてひとりで背負う点です。会社員のように毎月の給与が保証されているわけではないため、常にリスクと隣り合わせという覚悟が必要になります。
特に、売上がなければ収入が0円になる可能性もあり、事業が軌道に乗るまでは大きな経済的不安を伴うでしょう。
さらに、日々の資金繰りから取引先とのトラブル、顧客対応にいたるまで、あらゆる問題に自分自身で対処しなければなりません。
加えて、病気やケガで働けなくなった際の公的な所得保障が手薄な点も大きな課題です。会社員のような傷病手当金の制度がないため、休業中の収入は完全に途絶えてしまいます。
自営業は自由度が高い反面、万が一への自己防衛が不可欠です。民間の保険への加入や貯蓄による備えが、安心して事業を続けるための必須条件です。
企業に所属しない働き方「フリーランス」とは
フリーランスとは、特定の企業に所属せず、自らのスキルや専門知識を提供して案件単位で業務委託契約を結ぶ働き方のことです。
特定の組織に縛られず、個人の裁量で柔軟に仕事を選べるのが特徴です。
フリーランスに法的な定義はありません。例えばエンジニア、デザイナー、ライターなどが、独立して案件を請け負うケースが該当します。
フリーランスとして事業を継続的に行う場合、税務署へ開業届を出すと、税法上の個人事業主という区分になります。ただし、開業届の提出に関わらず、本人がフリーランスを名乗ることは可能です。
つまりフリーランスとは、法的な区分というよりも、契約形態や働き方のスタイルを指す呼称です。ここからは、フリーランスのメリットとデメリットを見ていきましょう。
フリーランスのメリット
フリーランスとして働くメリットは、働き方の自由度が格段に高いことです。業務委託という契約形態ならではの強みとして、働く時間、場所、休日などを自身の裁量で決められます。
育児や介護といった家庭の事情から、個人のライフスタイルまで、状況に合わせた柔軟な働き方が可能です。
また、仕事内容や取引先を自ら選べる点も大きな魅力です。人間関係のストレスが少なく、得意な分野や興味のある仕事に集中しやすい環境を築くことができます。
さらに、スキルや実績が収入に直結します。専門性を高め、質の高い成果を提供し続けることで、会社員時代以上の高収入を目指すことも不可能ではありません。
自身の裁量と実力次第で、理想の働き方を追求できるのがフリーランスならではの強みです。
フリーランスのデメリット
フリーランスの大きなデメリットは、収入の不安定さとそれに伴うプレッシャーです。会社員のように毎月の給与が保証されているわけではないため、案件が途切れれば収入も途絶えてしまいます。
常に自ら営業を行い、仕事を確保し続けなければなりません。
また、社会的信用度が低いと見なされやすい点も課題です。例えばクレジットカードを申し込む際、職業欄にフリーランスと記載すると、会社員よりも収入の安定性がないと判断されやすくなります。
そのため、住宅ローンや新しくクレジットカードを作る際の審査が通りにくくなる傾向があります。
さらに、本業の他に営業や経理、税務といった事務作業もすべて1人で行うのがフリーランスという働き方です。
これらの雑務に追われすぎると本業の時間が削られ、事業規模を拡大する際の足かせになってしまいます。
☆あわせて読みたい
『フリーランスの定義とは?個人事業主・自営業との違いや仕事の例を解説』
フリーランスから個人事業主に切り替えるタイミング
フリーランスから税法上の個人事業主へ切り替えるタイミングは、事業が本格化する時期です。ここでいう切り替えとは、税務署へ正式に開業届を提出する手続きを指します。
具体的な節目としては、副業から本業へ移行する時や、年間の所得が一定ラインを超えそうな時が大きな目安となります。
ここからは、実際に多くのフリーランスが開業届の提出を決める3つの具体的なタイミングについて、詳しく解説していきます。
本業として独立・専業に変わるとき
副業から本業へ移行する時期は、一般的に開業届を提出するタイミングです。事業が安定して継続的な収入が見込めるようになれば、税法上の事業所得として申告する基盤が整ったと言えます。
会社を退職して独立する場合、国民健康保険や国民年金への切り替え手続きと併せて開業届を出すと、実務の手間を一度にまとめられます。
ただし、退職後に失業保険(基本手当)を受給したいと考えている場合は注意が必要です。
ハローワークでの手続き前に開業届を出してしまうと、その時点で「失業状態ではない」と判断され、給付金を受け取れなくなってしまいます。
独立後の資金繰りを左右する重要なポイントです。失業保険を受け取る予定があるなら、受給が完了した後に開業届を提出するスケジュールを検討しましょう。
年間の事業所得が基礎控除額を超えそうなとき
年間の事業所得が所得税の基礎控除額を超える見込みが立った時点も、開業届を出す重要なタイミングです。
所得税には、すべての納税者に一律で適用される「基礎控除」があります。令和7年分以降、合計所得金額が一定以下であれば最大95万円等の控除が受けられます。
売上から必要経費を差し引いた利益(所得)が基礎控除額以下であれば、基本的に所得税の納税義務は発生しません。しかし、このラインを超えると税金がかかり、確定申告の義務が生じます。
いずれ確定申告を行うのであれば、節税メリットが大きい青色申告を選択するのが賢明です。
青色申告を利用するには、事前の申請書提出に厳しい期限が設けられています。
所得が基礎控除額を上回りそうだと感じた段階で、開業届と同時に「青色申告承認申請書」をセットで提出しておくのがベストな選択です。
参考:国税庁「基礎控除」
青色申告による節税メリットを受けたいとき
最大65万円の控除をはじめとする青色申告の特典を利用したいと考えたときも、開業届を提出するよいタイミングです。
この節税のメリットは、税務署へ開業届と「青色申告承認申請書」をセットで提出しなければ一切利用できません。
青色申告には、事業の赤字を翌年以降3年間にわたって繰り越せるなど、課税される所得を直接圧縮して税負担を大きく軽減できる仕組みが揃っています。
事業の利益がある程度発生するようになったら、白色申告を続けるよりも青色申告へ切り替える方が有利です。
ただし、青色申告の申請には提出期限が設けられています。せっかくの節税チャンスを逃さないためにも、恩恵を受けたいと思ったら速やかに行動へ移しましょう。
参考:国税庁「青色申告制度」
☆あわせて読みたい
『フリーランスは開業届が必要?メリットや書き方、提出タイミングを解説』
個人事業主・自営業・フリーランスが納める税金
結論から言うと、納める税金の種類は働き方の呼び名ではなく「個人事業主か法人か」という税法上の立場で決まります。
個人事業主として活動するフリーランスや自営業は、個人の所得に対して課される税金を納めなければなりません。
主な種類は、所得税、住民税、個人事業税です。売上などの条件によっては、消費税を納める義務も生じます。これらの税額を決定づけるのは、年に一度の確定申告の内容です。
税の種類を理解し、適切な納税の手配を進めましょう。ここで個人事業主・自営業・フリーランスが納める所得税、住民税、個人事業税、消費税について詳しく解説します。
所得税
所得税は、個人の1年間の所得に対して課される国税です。
ここでいう所得とは、売上などのすべての収入から、事業を運営するためにかかった必要経費を差し引いた利益を指します。収入そのものに税金がかかるわけではありません。
個人事業主は、この所得金額をもとに自分で税額を計算する必要があります。原則として、翌年の2月16日から3月15日までの間に確定申告を行い、納税手続きを済ませなければなりません。
なお、所得税の税率は、所得が多くなるほど段階的に税率が高くなる累進課税制度が採用されています。そのため、利益が大きくなるほど納税額も増える仕組みです。
しっかり経費を計上して、正しく節税することが重要になります。
個人住民税
個人住民税は、自分が居住している都道府県や市区町村に対して納める地方税です。
この税金は、前年の所得金額に応じて計算される所得割と、所得に関わらず一律で課される均等割の2つを合計して算出されます。
個人事業主の場合、税務署へ確定申告を行えば、その情報が自動的に地方自治体へ通知される仕組みです。そのため、住民税のために改めて役所で申告手続きをする必要はありません。
納税については、毎年6月頃に自治体から自宅へ納税通知書が届きます。支払い方法は、1年分をまとめて一括で納めるか、年に4回に分けて分割で納付する形になります。
会社員のように給与から天引きされないため、自分で期限までに支払うスケジュール管理が大切です。
個人事業税
個人事業税は、法律で定められた法定業種を営む個人事業主に対して、都道府県が課す地方税です。所得税や住民税とは異なり、すべての個人事業主に課されるわけではありません。
対象となるのは、地方税法に規定された70種類の業種に該当する場合のみです。税率は業種によって3%から5%の間で異なります。
ただし、この税金には一律で年間290万円の事業主控除が設けられています。そのため、年間の事業所得が290万円以下であれば、個人事業税は一切課税されません。
所得税の確定申告を行っていれば、住民税と同様に自動で計算されます。課税対象となる人には、毎年8月頃に都道府県から納税通知書が届き、原則として8月と11月の年2回に分けて納税します。
消費税
消費税は、商品の販売やサービスの提供といった取引に対して課される税金です。事業者は、顧客から預かった消費税を国へ納付する義務があります。
ただし、すべての個人事業主に納税義務があるわけではありません。原則として、以下のいずれかの条件に該当した場合に「課税事業者」となり、申告と納付が必要になります。
- ・売上高の基準:前々年の課税売上高が1,000万円を超えている
- ・インボイスの基準:適格請求書発行事業者として登録を済ませている
特にインボイス制度に対応するため登録した事業者は、売上高が1,000万円以下であっても自動的に課税事業者となります。
免税事業者のつもりでいると、思わぬ税負担に驚くことになるため、自身の登録状況をしっかりと確認しておくことが大切です。
☆あわせて読みたい
『【フリーランスの税金】種類と控除一覧!節税対策やいつ払うのかを解説』
個人事業主・自営業・フリーランスの社会保険
開業届を出した自営業やフリーランスを含む個人事業主は、会社員とは異なり「国民年金」と「国民健康保険」に自身で加入する義務があります。
会社員なら保険料の半分を勤務先が負担してくれますが、個人事業主は全額が自己負担です。一方で、将来受け取る年金には厚生年金のような上乗せ部分がないため、もらえる額は会社員より少なくなる傾向があります。
また、国民健康保険には、病気や出産で働けない期間の所得を保障する傷病手当金や出産手当金といった公的制度が基本的にありません。
会社員時代のような手厚い保障で守られていない分、民間の保険を活用したり貯蓄を多めに確保したりするなど、万が一の休業リスクには自前で備えておく必要があります。
☆あわせて読みたい
『フリーランスが加入する社会保険とは?種類や年収別保険料・計算方法を解説』
個人事業主・自営業・フリーランスになる手続きとは?
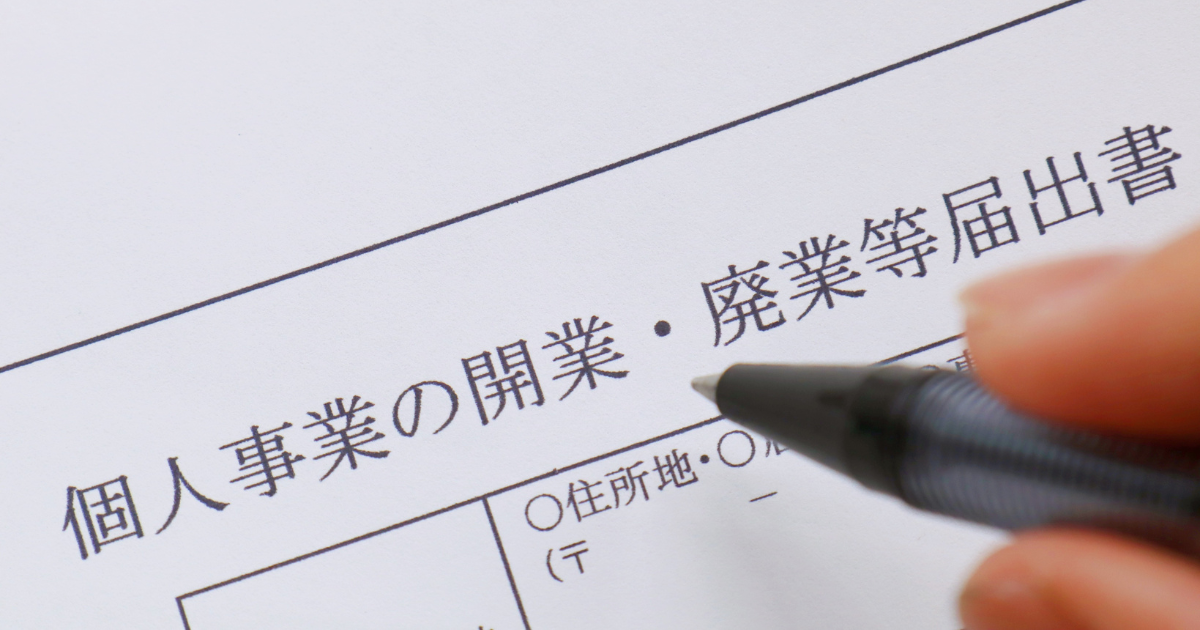
結論から言うと、必要な公的手続きは「個人事業主として始めるか」「法人を設立するか」という事業の法的立場によって完全に異なります。
自営業・フリーランスなどの呼び名はあくまで働き方のスタイルであり、手続きそのものを指すわけではありません。
個人として独立し、継続的に事業を行う場合は、税務署へ開業届を提出します。これにより、税法上で正式に個人事業主として扱われるようになります。
一方で、将来的な事業拡大や、社会的信用度の向上を最初から目指すのであれば、法人化という選択になります。法人として事業を開始するには、登記申請が必要です。
自分がどちらの形態でスタートすべきかを見極め、適切な手続きを進めることが第一歩です。ここで、それぞれの手続きの内容を見ていきましょう。
開業届を提出する
個人事業主として事業を始めたら、開業届を税務署へ提出します。
提出期限は「事業の開始等の事実があった日の属する年分の確定申告期限まで」とされていますが、準備ができ次第早めに提出することが推奨されます。
提出しなかった場合の罰則は特にありませんが、確定申告時に青色申告を選択できなくなるなどのデメリットがあります。
最大65万円の控除が受けられる「青色申告」の強力な節税メリットを利用するには、「所得税の青色申告承認申請書」を提出する必要があります。
この申請書の提出期限は、原則として青色申告をしようとする年の3月15日までです。ただし、1月16日以降に開業した場合は、開業日から2ヶ月以内が提出期限となります。
初年度から青色申告の特典を確保するためには、期限内に提出するようにしましょう。
開業届の提出方法
開業届の提出方法には以下の3つの選択肢があります。
- ・窓口への持参:所轄の税務署へ直接持って行く
- ・郵送:必要書類を封筒に入れて税務署へ送る
- ・e-Taxでの電子申請:自宅からオンラインで手続きを完結させる
自分に合った方法を選び、事業開始後は速やかに手続きを済ませるのがおすすめです。
参考:国税庁「A1-5 個人事業の開業届出・廃業届出等手続」
開業手続きの前に準備しておくべきもの
開業届の手続きをスムーズに進め、事業を円滑にスタートするには、事前の準備が欠かせません。
具体的には「マイナンバーがわかる書類」の用意がおすすめです。税務署での手続きには本人確認とマイナンバーの記載が必須です。
マイナンバーカードがあれば1枚で完結しますが、ない場合は「通知カードと運転免許証」といった身分証明書の組み合わせで代用できます。
また、屋号を使う予定なら屋号入りの印鑑を作っておくと、契約や請求書の発行に便利です。
事業のお金の出入りを明確にするため、プライベートとは完全に分けた事業専用の口座を開設しておくことも検討しましょう。
開業届とあわせて提出したい必要書類
開業届と同時に提出することで後々の手間を大きく省ける書類があります。事業の状況に合わせて、以下の書類をセットで準備しておきましょう。
まず、外せないのが「所得税の青色申告承認申請書」です。これを提出しない限り、青色申告の節税メリットは受けられません。
次に、家族を従業員として雇い、その給与を経費にしたい場合は「青色事業専従者給与に関する届出書」が必要になります。
また、家族以外の従業員を雇って給与を支払う場合は「源泉所得税の納期の特例の承認に関する申請書」を提出しましょう。
毎月発生する源泉所得税の納付手続きを年2回にまとめられるため、事務作業の負担が激減します。
自身の事業形態に合わせて必要な書類をピックアップし、開業時に一括で提出するのが効率的です。
法人なら登記申請が必要
法人として事業を始める場合は、法務局で法人設立の登記申請を行わなければなりません。この手続きが完了して初めて会社として法的に認められ、個人とは異なる「法人格」が与えられます。
個人事業主よりも社会的信用度が高くなり、融資や取引を有利に進めやすくなる点が大きなメリットです。登記申請を行うまでの大まかな流れは以下の通りです。
- ・基本事項の決定:会社の商号(社名)や事業目的を決める
- ・定款の作成と認証:会社の根本規則を作り、公証役場で認証を受ける
- ・資本金の払い込み:発起人の口座に資本金を入金する
- ・法務局への申請:必要書類を揃えて登記申請を行う
個人事業主の開業届に比べると、定款の認証手数料や登録免許税などの費用がかかり、手続きも複雑です。事前の入念な準備が必要不可欠となります。
☆あわせて読みたい
『個人事業主が法人化(法人成り)すべきタイミングは?メリット・手順も解説』
個人事業主・自営業・フリーランス関連のよくある質問
独立を検討する際、言葉の定義の違いや、具体的な公的手続きの進め方で迷ってしまうケースは少なくありません。
事前にこれらの疑問を解消しておくことで、開業に向けた不安をなくし、スムーズなスタートを切るための予備知識が身につきます。
そこでここでは、個人事業主や自営業、フリーランスという働き方に関して、多くの方が抱く疑問点について簡潔に解説します。自身の置かれた状況や目指す働き方と照らし合わせ、ぜひ参考にしてみてください。
フリーランスと個人事業主はどちらを選べばいい?
フリーランスと個人事業主は、どちらかを選ぶものではありません。
「フリーランス」は企業に属さない働き方のスタイルであり、「個人事業主」は税法上の区分を指す言葉だからです。これらは対立する概念ではなく、両立します。
例えばデザイナーとして独立した場合、名刺やWEBサイトではフリーランスと名乗りつつ、税務署には開業届を出して個人事業主になるのが一般的な流れです。
つまり、フリーランスとして継続的に稼いでいくのであれば、公的には個人事業主の立場をとるのが正解となります。
肩書きの違いに悩むよりも、実態に合わせて適切な税務手続きを行うことが何よりも重要です。
個人事業主は自営業者ですか?
個人事業主は自営業者に含まれます。自営業という大きな枠組みの中に、個人事業主という具体的な区分が存在していると考えるとわかりやすいでしょう。
自営業とは、会社に雇用されず、独立して事業を営む人全般を指す広い意味の言葉です。そのため、個人で働く人はもちろん、1人で会社を経営している法人代表なども自営業に含まれます。
その中で、法人を設立せずに「個人」として事業を行う人を、税法上の正式な区分として個人事業主と呼びます。
つまり、自営業のうち、会社(法人)を作っていない人が個人事業主にあたります。実務上の会話では同じ意味で使われることも多いですが、このような関係性があることを覚えておくと便利です。
屋号なしで個人事業主や自営業はできますか?
屋号がなくても個人事業主として開業し、自営業を営むことは可能です。税務署へ開業届を提出する際、屋号の欄は任意記載のため、空欄のまま出してもしっかり受理されます。
屋号がない場合は、個人の氏名がそのまま事業主名となり、すべての取引や請求書の発行も本名で行うことになります。
屋号はいわば「お店の名前」や「事業の名称」です。そのため、設定することで事業用の銀行口座を開設しやすくなったり、取引先に何をしている事業なのかを覚えてもらいやすくなったりするメリットもあります。
最初は本名だけでスタートし、後から必要に応じて屋号を決めることも可能です。まずは深く悩まずに活動を始めても構いません。
開業届を出さないフリーランスはどうなる?
開業届を出さずに活動しても法律上の罰則は一切ありません。届出をしていなくても、事業の実態があれば税法上は個人事業主として扱われます。
ただし、税制上のデメリットが非常に大きくなる点に注意しましょう。青色申告承認申請書の手続きができないため、自動的に節税効果の低い白色申告で確定申告を行うことになります。
この場合、最大65万円の青色申告特別控除や、赤字を3年間繰り越せる特典などは受けられません。
開業届の有無に関わらず、一定以上の事業収入があれば確定申告の義務は必ず発生します。いずれにしても納税するのであれば、速やかに開業届を提出し、税負担を軽減できる青色申告を利用するとよいでしょう。
フリーランスと個人事業主の税金の計算方法の違いは?
フリーランスと個人事業主の間で税金の計算方法に違いはありません。税金の計算ルールは、働き方の呼び名ではなく「個人として申告するか、法人として申告するか」という法的立場で決まるからです。
1年間の総売上から必要経費を引き、さらに各種控除を差し引いた残りの「課税所得」に税率をかけるという、全く同じ計算式が適用されます。
税額に違いが生まれるとすれば、それは呼称の違いではなく「青色申告か白色申告か」という申告方法の違いによるものです。
青色申告を選べば最大65万円の特別控除が使えるため、最終的な納税額を大きく減らすことができます。
つまり、どのような名称で活動していても、青色申告を選ぶことが重要な節税対策となります。
まとめ
個人事業主・自営業・フリーランスの3つは、どれも「どの側面から働き方を捉えているか」が異なるだけで、実態としては同じ人物を指すケースが多々あります。
「個人事業主」は税務上の正式な区分であり、「フリーランス」は企業に属さない契約形態、そして「自営業」は独立して事業を営む人全般を指す広義の呼び名です。
働き方の呼称に縛られる必要はありません。大切なのは、自分の事業計画や目指すビジョンに合わせて、税務署への開業届の提出や将来的な法人化といった適切な手続きを主体的に選択していくことです。
それぞれの定義と関係性をしっかり頭に入れ、あなたにとって理想的なキャリアの道筋を描いていきましょう。
→→フリーランスの方はこちらからコンサル登録
(株式会社みらいワークス フリーコンサルタント.jp編集部)
◇おすすめ記事◇
「フリーランスになるには?未経験から開業で必要とされるスキル・手続き方法・経験とは?」